Madde 25 kapsamında cezalar: uyumsuzluğun gerçek maliyeti
Her yerde %4'lük ciro rakamı tekrarlanıyor, oysa bu yaptırımların en az ilgi çekici olanı. İşletmenin çalışma biçimini değiştiren asıl unsurlar gelirlere el konulması, kamu ihalelerinden yasaklanma ve pazar yasağı.
Bu sayfada
Cezalar, EUDR'nin en sık alıntılanan ama en az okunan kısmı. %4 rakamı tüm rejimin kısaltması haline geldi; bu talihsiz bir durum, çünkü bu, büyük bir şirketin en rahat kaldırabileceği yaptırım. Onun yanında yer alan tedbirler etrafında plan yapmak çok daha zor.
Yaptırımlar
Üye devletler kendi cezalarını belirler, ancak Tüzük bu rejimlerin neleri içermesi gerektiğini öngörür. Cezalar etkili, orantılı ve caydırıcı olmalı ve en az aşağıdakileri kapsamalıdır.
| Yaptırım | Ayrıntı |
|---|---|
Para cezaları | Operatörün veya tacirin AB genelindeki toplam yıllık cirosunun en az %4'ü tutarında bir üst sınır ve elde edilen ekonomik yararı aşacak şekilde artırılabilme kapasitesi. |
El koyma | İlgili ürünlere ve işlemden elde edilen gelirlere el konulması. |
İhale yasağı | Kamu ihale süreçlerinden ve kamu fonlarına erişimden en fazla on iki ay süreyle geçici olarak yasaklanma. |
Pazar yasağı | Ciddi veya tekrarlanan ihlal durumlarında, piyasaya arz etmenin, bulundurmanın veya ihraç etmenin geçici olarak yasaklanması. |
Basitleştirmenin kaybı | Ciddi veya tekrarlanan ihlal durumlarında basitleştirilmiş özen yükümlülüğü uygulamaktan men edilme. |
Ceza rejiminin içermesi gereken unsurlar
Gelirlere el konulması neden en keskin yaptırım
Para cezası bir maliyettir ve maliyetler modellenebilir. Uyumsuz bir işlemden elde edilen gelirlere el konulması ise türü itibarıyla farklıdır; çünkü kazancı vergilendirmek yerine doğrudan ortadan kaldırır.
Para cezalarının elde edilen ekonomik yararın üzerine çıkarılmasına izin veren hükümle birleştiğinde bu tasarım, uyumsuzluğun basitçe daha ucuz olabileceği hesabını baştan imkansız kılıyor. Bilerek uyumsuz malları piyasaya sürmenin kârlı çıktığı hiçbir aritmetik yok — zaten mesele de bu, ve rejimin sabit bir ceza yerine bu şekilde kurgulanmasının nedeni de bu.
İhale yasağı, söz konusu mallarla sınırlı kalmıyor
Kamu sektörü müşterisi olan herhangi bir işletme için on iki aya varan ihale ve kamu fonu yasağı, buna yol açan sevkiyatla kıyaslanamayacak ölçüde büyük bir ticari olaydır. Söz konusu emtiayla hiçbir ilgisi olmayan sözleşmeleri de etkiler.
Kararlar kamuya açıklanır
Tüzük, tüzel kişiler hakkındaki ihlal kararlarının ve uygulanan cezaların kamuya açıklanmasını öngörür. Bazı sektörlerde bu, listedeki en ağır sonuçlu yaptırımdır — bir şirket adını ormansızlaşmayla ilişkilendiren kalıcı, aranabilir, resmi bir kayıt.
Aynı zamanda telafisi en zor olanıdır. Para cezası ödenir ve konu kapanır. Yayımlanmış bir karar ise müşteriler, yatırımcılar ve gazeteciler tarafından süresiz olarak bulunabilir kalır.
Ceza hukuku katmanı
EUDR'nin idari cezalarının yanında, çevrenin ceza hukuku yoluyla korunmasına ilişkin Direktif (EU) 2024/1203 yer alır; bu direktif üye devletlerin belirli ciddi çevre suçlarını suç olarak tanımlamasını zorunlu kılar. Kapsamı, ormansızlaşmayla bağlantılı emtia ticaretiyle ilgili davranışları da içerir.
Direktif, en ciddi durumlarda gerçek kişiler için hapis cezalarını ve tüzel kişiler için, üye devletin uygulama biçimine bağlı olarak dünya genelindeki ciroya veya sabit bir üst sınıra göre belirlenen para cezalarını öngörür.
Bunun pratik önemi, kimin risk altında olduğunun değişmesidir. İdari cezalar şirkete yansır. Ceza hukuku sorumluluğu ise kararı veren bireylere ulaşabilir — bu da genellikle bir yönetim kurulu görüşmesini maliyet yönetiminden gerçek bir risk meselesine taşıyan husustur.
Tüzük bir taban belirler, tavan değil
Şunu açıkça belirtmekte fayda var: %4, aslında bir 'asgari tavan'dır — Tüzük, üye devletlerin en az bu düzeyde bir üst sınır öngörmesini zorunlu kılar. Bir üye devletin daha ileri gitmesine hiçbir engel yoktur ve muhatap olduğunuz yetkili otorite Avrupa değil, ulusal düzeydedir.
Birden fazla üye devlete ithalat yapan bir işletme için gözden kaçırılması kolay bir pratik sonuç şu: maruz kaldığınız risk tek pazar genelinde tek tip değildir. Aynı ihlal, aynı emtia üzerinde, giriş limanına ve arkasındaki yaptırım kültürüne bağlı olarak esaslı şekilde farklı muamele görebilir. Faaliyet gösterdiğiniz en gevşek yargı alanına göre tasarlanmış uyum programları, yanlış rakama göre tasarlanmıştır.
Bir ceza uygulanmadan önce ne olur
Yaptırım uygulama bir para cezasıyla başlamaz. Bir denetim uyumsuzluk tespit ettiğinde otoriteler düzeltici eylem talep edebilir — ve Tüzük, herhangi bir yaptırıma karar verilmeden çok önce devreye girebilecek bir dizi geçici tedbir öngörür.
- Söz konusu ürünlerin piyasaya arzının, bulundurulmasının veya ihracının askıya alınması.
- Operatörden şekli uyumsuzluğu gidermesini veya ürünleri uygunluğa kavuşturmasını talep etme.
- Piyasada zaten bulunan ürünlerin geri çekilmesi veya geri çağrılması.
- Uygunluğun sağlanamadığı durumlarda, hayır işlerine veya kamu yararına bağış yapılmasını ya da imhasını talep etme.
Bunlar ticari açıdan çoğu zaman daha yıkıcı sonuçlardır. Zaten dağıtılmış malların geri çağrılması veya bir sorun çözülene kadar faaliyetin askıya alınması, herhangi bir resmi ceza hesaplanmadan çok önce maliyetler ve müşteri zararı doğurur — ve bu en çok bozulabilir ve mevsimsel ürünleri vurur.
Yaptırım uygulama gerçekte nasıl gelir
Yetkili otoritelerin, üretim ülkesinin risk kategorisine göre ölçeklenen asgari oranda operatörü her yıl denetlemesi gerekir: düşük risk için %1, standart risk için %3, yüksek risk için ise operatörlerin %9'u ve piyasaya arz edilen hacmin %9'u.
Bunlar taban değerlerdir, tavan değil, ve tek denetim yolu da bu değildir. Otoriteler ayrıca üçüncü taraflarca sunulan gerekçelendirilmiş endişeler üzerine de harekete geçer — bu da uydu görüntüleri ve sizin yayımladığınız tedarikçi listesine sahip bir STK'nın, herhangi bir istatistiksel örnekleme olmaksızın bir denetim başlatabileceği anlamına gelir.
Bir denetim neye bakar
Bir politikanız olup olmadığına değil. Otoritenin seçtiği bir sevkiyat için parsel coğrafi konumunu, risk değerlendirmesini, risk azaltımını ve ihmal edilebilir risk sonucunu destekleyen gerekçeyi — dosyayı verdiğiniz gündeki haliyle — sunup sunamayacağınıza bakar.
Savunulabilir bir konum neye benzer
Sizi neyin koruduğu konusunda net olmakta fayda var, çünkü bu ne iyi niyet ne de gösterilen çaba.
Tedarikçilere değil, sevkiyatlara bağlı kanıt
Otorite bir sevkiyat seçer. Kayıtlarınız tedarikçi bazında düzenlenmişse ve belirli mallara indirgenemiyorsa, dosya sorulan soruyu yanıtlamıyor demektir.
Sadece sonuçlar değil, gerekçe de kayıt altına alınmalı
Arkasındaki argüman olmadan 'ihmal edilebilir risk' bir iddiadan ibarettir. Onu savunulabilir kılan, oraya nasıl vardığınızı gösterebilmenizdir.
Ne zaman neyi bildiğinize dair tarihli bir kayıt
Uyumluluk, beyan sunumu anındaki duruma göre değerlendirilir. Sonradan derlenen kanıt, olay sonrasında gösterilen özeni kanıtlar; bu ise farklı bir şeydir.
Gerekçelendirilmiş endişeler için işleyen bir süreç
Güvenilir bir dış raporu görmezden gelmek, tek bir sorunlu sevkiyatı ciddi veya tekrarlanan bir ihlale dönüştüren şeydir.
Rejim, tasarım gereği ağırdır ve belirli bir davranışı hedef aldığı şeklinde okunmaya değerdir: öğrenmeyi reddederken ticarete devam etmek. Kanıt toplayan, dürüst sonuçlara ulaşan ve bulduklarına göre hareket eden operatörler, hiç bakmamış olanlardan — büyük bir tedarik zincirinin bir yerinde sonunda bir şeyin yanlış çıkması durumunda bile — temelden farklı bir konumdadır.
Birincil kaynaklar
- 1.
- 2.EUR-LexDirective (EU) 2024/1203 on the protection of the environment through criminal lawMevzuat
Erişim tarihi
- 3.
Yayımlandı · Son gözden geçirme yukarıda listelenen kaynaklara göre.
ERWAY Uyum Ekibi
Mevzuat araştırması
Konsolide metni ve Komisyon rehberliğini biz okuyoruz ki uyum ekipleri okumak zorunda kalmasın — ve çıkan sonucu sunulmuş beyanlara dönüştüren platformu kuruyoruz.
EUDR sözlüğü
Read next
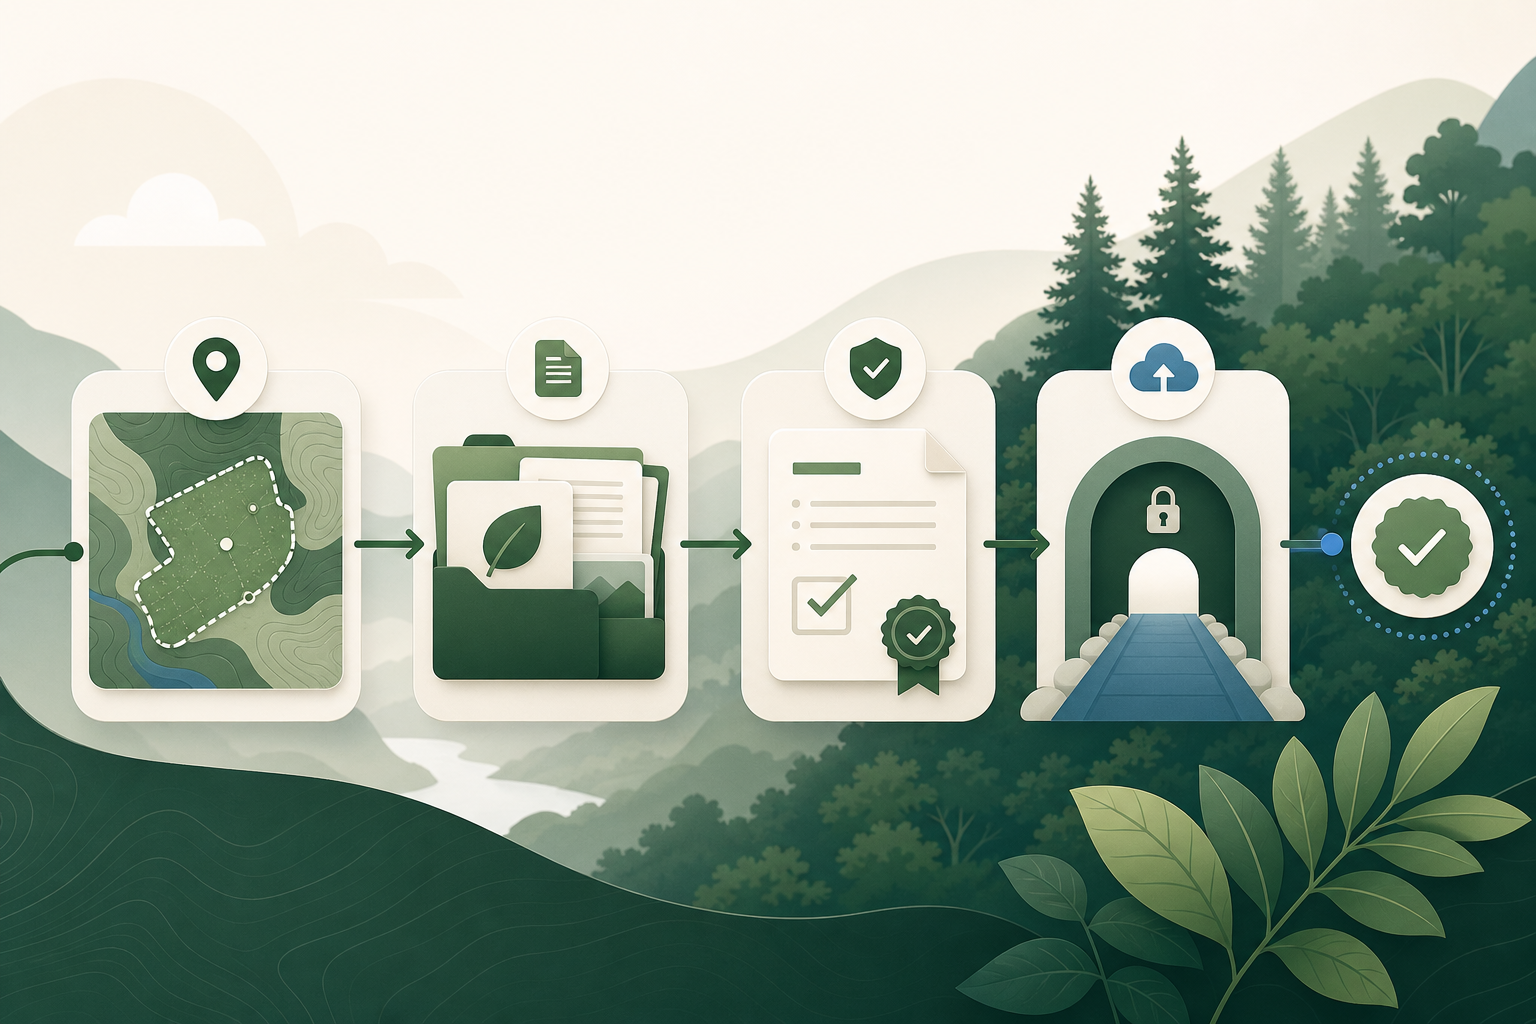
Özen Yükümlülüğü Beyanı ve EUDR Bilgi Sistemi: beyan nasıl sunulur
Bir EUDR due diligence statement'ına neler girer, beyan AB Bilgi Sistemi'ne nasıl ulaşır, referans numarası ne işe yarar ve 2026 yeniden yapılanması neyi değiştirdi.
5 min read
Risk değerlendirmesi ve azaltım: dayanıklı bir kanıt dosyası oluşturmak
EUDR risk değerlendirmesinin kapsaması gerekenler, 'ihmal edilebilir risk' ve 'gerekçelendirilmiş endişe'nin pratikte ne anlama geldiği ve bir yetkili otorite denetiminden sağ çıkacak şekilde risk azaltımı nasıl belgelenir.
5 min read
EUDR kapsamında kakao
EUDR'nin kakao için neyi kapsadığı, geometri probleminin neden zorluktan çok hacim meselesi olduğu ve zincirin nerede izlenebilir olmaktan çıktığı.
11 min read